Özetle: kredi mi yatırımcı mı?
- Gelirin ne zaman ve hangi müşteriden geleceği görülebiliyorsa kredi güçlü bir seçenektir; büyümenin kazancı mevcut ortaklarda kalır.
- Yeni ürün veya yeni pazar gibi gelirin zamanı belirsiz yatırımlarda yatırımcı sermayesi, erken başlayan taksit baskısını ortadan kaldırır.
- Kredi faizi ile verilecek pay oranı doğrudan karşılaştırılamaz; iki seçenek aynı büyüme planı ve aynı senaryolar üzerinden değerlendirilmelidir.
- Çoğu büyüme planında en iyi sonuç, kredi ve sermayenin birlikte kullanıldığı bir yapıdan çıkar.
Büyük bir sipariş aldınız ama mevcut üretim kapasiteniz yetmiyor. Yeni makineyi almak, hammadde sipariş etmek ve belki ek personel çalıştırmak gerekiyor. Müşteriden gelecek ödeme ise aylar sonra. Ya da Türkiye’de oturmuş bir işiniz var ve yurt dışında büyümek istiyorsunuz. Bu kez ne kadar harcayacağınızı aşağı yukarı biliyorsunuz, fakat satışların ne zaman başlayacağı o kadar net değil.
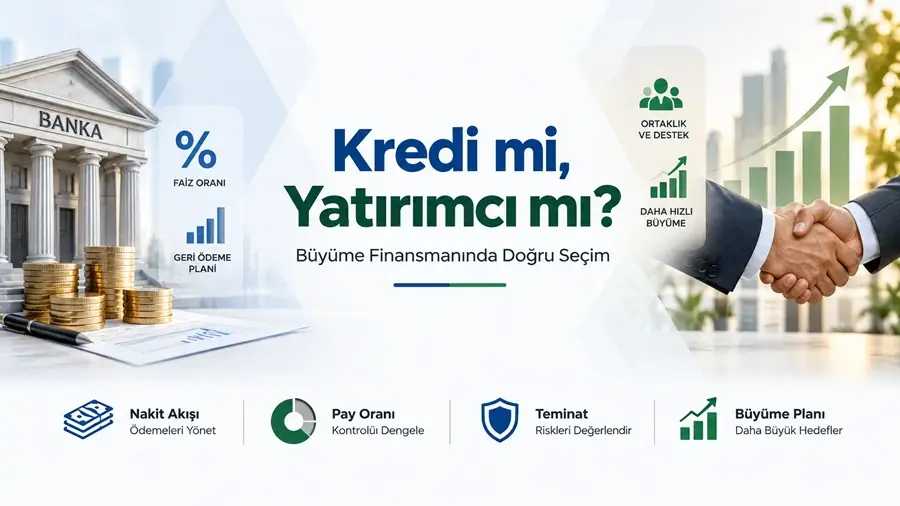
Her iki durumda da aynı soru gündeme geliyor: büyümeyi krediyle mi finanse etmeli, şirkete yatırımcı mı almalı?
Kredi kullanırsanız borcu faiziyle öder, şirketin büyümesinden doğan kazancı mevcut ortaklarda tutarsınız. Yatırımcı aldığınızda ise gelecekteki kazancın bir bölümünü ve bazı kararları yeni ortağınızla paylaşırsınız. Buna karşılık, yatırımın gelir getirmesini beklemek için daha fazla zamanınız olabilir. Seçim yaparken şirketin ödeme gücü kadar, sizin nasıl bir ortaklık istediğiniz de belirleyicidir.
Büyümek için gerçekte ne kadar paraya ihtiyacınız var?
Büyüme finansmanı ihtiyacı, yatırımın satın alma bedeli değil, yatırım düzenli gelir üretmeye başlayana kadar şirketin karşılaması gereken toplam nakit açığıdır. Finansman aramaya başlamadan önce bu toplamı görmek gerekir. Bir makinenin satış fiyatı, o makineyle üretime geçmenin toplam maliyeti değildir. Kurulum ve deneme üretiminden sonra hammadde alınacak, çalışanların ücretleri ödenecek ve müşteriden tahsilat beklenirken günlük giderler devam edecektir.
Yeni bir ülkeye açılırken de benzer bir durum vardır. Şirket kuruluşu ve ofis giderleri hesaplanabilir. Ancak satış ekibinin müşteri bulması, ilk siparişlerin alınması ve işin kendi giderlerini karşılayacak düzeye gelmesi daha uzun sürebilir. Bütçede bu dönemin de karşılığı olmalıdır.
Bu nedenle finansman ihtiyacını, yatırım tamamlanana kadar harcanacak paranın ötesinde düşünmek gerekir. Yatırımın düzenli gelir üretmeye başlayacağı tarihe kadar şirketin kasasına ne kadar para girecek, ne kadar para çıkacak? Mevcut iş bu açığın ne kadarını karşılayabilir? Bu hesap yapılmadan alınan kredi, yatırım tamamlanmış olsa bile şirketi nakit sıkışıklığıyla karşı karşıya bırakabilir.
Yatırımın tamamını aynı anda yapmak da şart olmayabilir. Yeni pazarda önce bir distribütörle çalışmak veya üretim artışını siparişlere göre aşamalı yapmak, başlangıçta gereken parayı azaltabilir. Bunun teslimat sürelerine ve maliyetlere etkisi de hesaplanmalıdır. Daha küçük başlamak bazı işlerde avantaj sağlarken, bazı işlerde yatırımı baştan verimsiz hale getirebilir.
Banka kredisiyle büyümek ne zaman mantıklı?
Kredi, geri ödemelerin hangi gelirle karşılanacağı makul ölçüde görülebildiğinde güçlü bir seçenektir. Düzenli müşterileri olan, tahsilat geçmişi bilinen ve mevcut işi de nakit üreten bir şirket, yeni yatırımın borcunu daha sağlam bir planla üstlenebilir.
Türkiye’de faaliyet gösteren köklü bir tekstil grubunun üretim yatırımları bu tür bir finansmana örnek verilebilir. Uluslararası bir kalkınma finansmanı kuruluşu, 16 Aralık 2024’te grup için 50 milyon dolarlık kredi açıkladı. Tutarın 30 milyon doları kuruluşun kendi kaynaklarından, 20 milyon doları ise yönettiği ortak kredi programından sağlanacaktı. Finansmanın kullanım alanları arasında yeni bir polyester tesisi, iplik üretim kapasitesinin artırılması, tekstil geri dönüşümü ve çatı tipi güneş enerjisi yatırımları bulunuyordu. [1]
Burada kredi, kapsamı belli üretim ve enerji yatırımları için açıklanmış. Ancak aynı sektörde olmak, başka bir şirketin de aynı tutarda borçlanabileceği anlamına gelmez. Yeni kapasitenin ne kadarının satılabileceği, müşterilerin ödeme vadeleri ve mevcut borçlar her şirket için ayrı değerlendirilmelidir. Açıklamada faiz ve geri ödeme takvimi yer almadığından, bu işlemin maliyetini başka bir kredi teklifiyle karşılaştırmak mümkün değildir.
Kendi kredi teklifinizde de yalnızca faiz oranına bakmak yeterli olmaz. Üretime geçiş tarihiyle ilk taksit tarihi birbirine uygun mu? Tesis henüz gelir yaratmadan anapara ödemeleri başlıyorsa, bu ödemeleri mevcut işiniz karşılayacak demektir. Ödemesiz dönemde işleyen faiz de daha sonra ödenecek borca eklenebilir. Komisyonlar ve diğer masraflarla birlikte toplam geri ödeme görülmelidir.
Teminatlar da kararın parçasıdır. Hangi varlıklar ipotek edilecek, ortaklardan kişisel kefalet istenecek mi? Bugün verilen teminatların ileride başka bir yatırım için kredi bulmayı zorlaştırıp zorlaştırmayacağı da düşünülmelidir. Bankanın onayladığı limit, şirketin rahatça ödeyebileceği tutardan yüksek olabilir.
Kârlı bir şirket neden kredi taksitlerini ödemekte zorlanır?
Kârlı bir şirketin taksit ödemekte zorlanmasının nedeni, kârın nakitle aynı anda oluşmamasıdır: gelir tablosunda kâr görünürken banka hesabında yeterli para olmayabilir. Satışı yapmışsınızdır ama müşteri henüz ödeme yapmamıştır. Yeni siparişler için stok almış, vergi ödemiş veya makine bakımı yaptırmışsınızdır. İş büyüdükçe alacak ve stoklara bağlanan para da artabilir.
Bu yüzden kredi ödemesini yalnızca FAVÖK’e, yani faiz, amortisman ve vergi öncesi kâra bakarak planlamak eksik kalır. Vergiler, gerekli yatırım harcamaları ve günlük işi sürdürmek için gereken para ayrıldıktan sonra borç ödemesine ne kadar nakit kaldığı görülmelidir. Yeni kredi hesaplanırken mevcut kredilerin taksitleri de plana dahil edilmelidir.
Bankaların kullandığı ölçülerden biri borç servisi karşılama oranıdır (DSCR). Bu oran, borç ödemesinde kullanılabilecek kazanç veya nakdin anapara ve faiz ödemelerini ne ölçüde karşıladığını gösterir. Hesaplama biçimi bankaya ve sözleşmeye göre değişebilir. Bu nedenle bankanın hangi kalemleri hesaba kattığını baştan öğrenmek gerekir. [3]
Yıllık toplamların yanında aylık nakit akışı da önemlidir. Şirket yıl sonunda yeterli nakit üretse bile tahsilatların düşük olduğu bir ayda büyük bir taksit ödemek zorunda kalabilir. Özellikle sezonluk çalışan işletmelerde ödeme takvimi buna göre düzenlenmelidir.
Planı hazırlarken satışların beklenenden düşük kaldığı, tahsilatların geciktiği veya yatırımın geç tamamlandığı bir duruma da bakın. Böyle bir durumda taksitleri ödemek için yeniden kredi bulmanız gerekiyorsa, daha baştan borç tutarını veya vadeyi gözden geçirmek gerekir. Geliriniz TL, borcunuz dövizse kur artışının ödemeleri ne kadar büyüteceği de aynı hesapta görülmelidir.
Şirkete yatırımcı almak ne zaman daha uygun olur?
Şirkete yatırımcı almak, gelirin ne zaman başlayacağının belirsiz olduğu büyüme planlarında daha uygun olur. Yeni bir ürün geliştirmek veya henüz müşteri kazanmadığınız bir pazara girmek, düzenli siparişler için kapasite artırmaktan farklıdır. Harcamalar hemen başlar ama bunların satışa dönüşmesi zaman alabilir. Böyle bir büyüme planında erken başlayan kredi taksitleri, şirketi yatırımından vazgeçmeye veya işi tamamlamadan harcamaları kısmaya zorlayabilir.
Şirkete sermaye koyan bir yatırımcı, belirli tarihlerde kredi taksiti beklemek yerine şirketin büyümesinden kazanç sağlamayı hedefler. Bunun için büyüme planına inanması ve alacağı payın beklediği getiriyi karşılaması gerekir. Şirket sahibi açısından da verilen payın karşılığında ne kazanıldığı açık olmalıdır. Verilecek pay oranı, şirkete bugün biçilen değere bağlı olduğundan görüşmelere savunulabilir bir şirket değerlemesi ile girmek pazarlık gücünüzü artırır.
Türkiye kökenli bir müşteri deneyimi yazılımı şirketinin 1 Kasım 2024’te duyurduğu 500 milyon dolarlık yatırım turu, küresel bir büyüme sermayesi fonunun liderliğinde gerçekleşti. Açıklamada kaynağın yapay zekâ ve ürün geliştirme çalışmalarına, ABD’de büyümeye, ekibin genişletilmesine ve satın alma fırsatlarına ayrılacağı belirtildi. Fon temsilcilerinin yönetim kuruluna katılması da anlaşmanın açıklanan unsurları arasındaydı. [2]
Bu örnek, yatırımcı ortaklığının ürün geliştirme ve uluslararası büyüme için nasıl kullanılabildiğini gösteriyor. Ortaklıkla birlikte yönetim kurulunun yapısı da değişiyor. Açıklanan bilgiler arasında yatırımcıya verilen pay oranı bulunmadığından, mevcut ortakların ne kadar paydan vazgeçtiğini veya anlaşmanın onlar için toplam maliyetini hesaplayamıyoruz.
Sizin şirketiniz için yatırımcının katkısı yeni müşterilere ulaşmak, yurt dışında ekip kurmak veya bir şirket satın alırken deneyiminden yararlanmak olabilir. Görüşmelerde bu katkının nasıl sağlanacağını konuşmak gerekir. Daha önce hangi şirketlere, hangi konuda destek verdiği incelenebilir. Henüz somut bir anlaşmaya dönüşmemiş müşteri bağlantılarını ise bütçeye kesin satış olarak yazmamak gerekir.
Yatırımcı alırken pay oranı dışında neler konuşulmalı?
Yatırımcı alırken pay oranı kadar önemli olan konular yönetim ve onay hakları, kâr dağıtımı, ek sermaye ihtiyacı ve ortaklıktan çıkış koşullarıdır. Şirketin çoğunluğu sizde kaldığında yönetimin de tamamen sizde kalacağını düşünmek kolaydır. Ancak daha küçük bir pay alan yatırımcı da yeni borçlanma, büyük harcamalar veya şirket satışı gibi konularda kendi onayının alınmasını isteyebilir.
Bu hakların günlük işleyişe etkisi baştan konuşulmalıdır. Her önemli yatırımda birlikte karar almak isteyebilirsiniz. Fakat rutin bir satın alma için de onay gerekiyorsa iş yavaşlayabilir. Hangi kararları yönetimin tek başına alabileceği, hangilerinde ortakların onayının gerekeceği açık olmalıdır.
Kârın nasıl kullanılacağı da önemlidir. Siz her yıl kâr payı almak isterken yatırımcı kazancın tamamının büyümeye ayrılmasını bekleyebilir. Şirketin yeniden paraya ihtiyacı olduğunda kimin ne kadar katkı yapacağı ve katkı yapmayan ortağın payının nasıl etkileneceği de anlaşmada ele alınmalıdır.
Ortaklığın ne kadar sürmesinin beklendiğini de konuşun. Bir yatırım fonu belirli bir süre sonra payını satmak isterken siz şirketi uzun yıllar aile içinde tutmayı planlıyor olabilirsiniz. Birlikte satış yapılabilecek durumlar, diğer ortağın payını satın alma hakları ve varsa geri alım yükümlülükleri ileride vereceğiniz kararları etkiler. Satışta yatırımcıya önce ödeme yapılmasını sağlayan özel haklar varsa, elinize geçecek tutar doğrudan pay oranınızla hesaplanamayabilir.
Bir başka önemli ayrım da paranın kime ödeneceğidir. Yatırımcı sizin mevcut hisselerinizi satın alıyorsa satış bedeli size gelir. Bu işlem tek başına şirketin büyüme bütçesini karşılamaz. Şirkete sermaye konulması ile mevcut ortakların hisse satışı aynı anlaşmada birlikte yapılabilir. Böyle bir durumda açıklanan toplam yatırımın ne kadarının şirketin kasasına gireceği netleşmelidir.
Kredi ve yatırımcı teklifleri nasıl karşılaştırılır?
Kredi ve yatırımcı teklifleri, aynı büyüme planı ve aynı senaryolar üzerinden şirketin ve mevcut ortakların ne durumda kalacağına bakılarak karşılaştırılır. Kredinin yıllık faiz oranıyla yatırımcıya verilecek pay oranı doğrudan karşılaştırılamaz. Kredi belirli bir takvimde geri ödenir. Yatırımcı ise ortak olduğu sürece gelecekteki kazançtan ve payını sattığında şirketin değerinden yararlanır. Şirket çok büyürse bugün verilen payın değeri de artabilir.
Önce şirketin kullanabileceği parayı ve bunun ne zaman hesaba geçeceğini belirleyin. Ardından beklenen satışların gerçekleştiği ve işlerin daha yavaş ilerlediği durumlarda şirketin ve mevcut ortakların ne durumda kalacağına bakın.
| Karşılaştırılacak konu | Kredi kullanıldığında | Yatırımcı alındığında |
|---|---|---|
| Şirketin kullanabileceği para | Masraflar düşüldükten sonra kalan kredi | Doğrudan şirkete konulan sermaye |
| İşler geciktiğinde | Devam eden taksitler ve oluşabilecek nakit açığı | Ek sermaye ihtiyacı ve ortakların katkısı |
| Karar alma | Kredi sözleşmesindeki sınırlamalar | Yeni ortağın onay hakları ve yönetimdeki rolü |
| Şirket sahibine kalan | Borçlar ödendikten sonraki kazanç ve hisselerin değeri | Yeni ortakla paylaşılan kazanç ve elde kalan hisselerin değeri |
Karşılaştırmada aynı tarih ve para birimi kullanılmalıdır. Farklı yıllarda elde edilecek tutarlar bugünkü değerleriyle hesaplanabilir. Yatırımcının şirkete ek satış veya maliyet avantajı sağlayacağı düşünülüyorsa, bu katkı ayrıca gösterilmelidir. Böylece verilen payın hangi büyüme beklentisiyle kabul edildiği anlaşılır.
Büyüme planında kredi ve yatırımcı birlikte kullanılabilir mi?
Evet; büyüme ihtiyacının tamamını tek bir kaynaktan karşılamak zorunda değilsiniz. Makine yatırımında uygun vadeli kredi veya finansal kiralama kullanırken, yeni pazardaki ilk yılların giderleri için sermaye desteği alabilirsiniz. Burada önemli olan, toplam borç ödemelerinin ve ortaklık koşullarının aynı plan içinde değerlendirilmesidir.
Bankayla veya yatırımcıyla görüşmeye başlamadan önce yatırım bütçesi, aylık nakit akışı ve mevcut borçların ödeme takvimi hazır olmalıdır. Ortakların ne kadar para koyabileceği de bilinmelidir. Bu hazırlık, ihtiyacınızın üzerinde borçlanmanızı veya gereken kaynağı sağlamak için gereğinden fazla pay vermenizi önlemeye yardımcı olur. Şirketin mali yapısını bu gözle görmek için finansal gözden geçirme iyi bir başlangıç noktasıdır.
Karar, yatırımın beklenen getirisi kadar şirketin zor bir dönemde ayakta kalma gücünü de dikkate almalıdır. Anatrica Partners olarak şirketlerin büyüme planlarını, finansman ihtiyaçlarını ve yatırımcı ortaklığı seçeneklerini bu çerçevede değerlendiriyoruz.
Sıkça Sorulan Sorular
Büyüme için kredi mi yatırımcı mı daha ucuzdur?
İkisi doğrudan karşılaştırılamaz. Kredinin maliyeti faiz, komisyon ve teminat yüküyle belli bir takvimde ödenir; yatırımcının maliyeti ise gelecekteki kazançtan ve şirket değerinden verilen paydır. Şirket hızlı büyürse bugün verilen payın maliyeti artar, büyüme gecikirse kredi taksitleri şirket için daha ağır hale gelir. Doğru karşılaştırma, aynı büyüme planının iyi ve yavaş senaryolarında mevcut ortaklara kalan değere bakarak yapılır.
Borç servisi karşılama oranı (DSCR) nedir?
Borç servisi karşılama oranı, şirketin borç ödemesinde kullanabileceği kazanç veya nakdin, aynı dönemdeki anapara ve faiz ödemelerine oranıdır. Oran 1’in altındaysa şirketin ürettiği nakit taksitleri karşılamaya yetmiyor demektir. Bankalar oranı farklı kalemlerle hesaplayabildiği için kendi bankanızın tanımını baştan öğrenmeniz gerekir.
Yatırımcıya azınlık pay vermek yönetim kontrolünü kaybetmek anlamına gelir mi?
Her zaman değil, ama çoğunluk payı tek başına tam kontrol de sağlamaz. Azınlık payı alan yatırımcı; yeni borçlanma, büyük harcamalar, kâr dağıtımı veya şirket satışı gibi konularda onay hakkı isteyebilir. Hangi kararların yönetimde, hangilerinin ortaklar kurulunda alınacağı anlaşmada açıkça yazılmalıdır.
Hisse satışı ile sermaye artırımı arasındaki fark nedir?
Mevcut hisselerin satışında bedel satan ortağa ödenir ve şirketin kasasına para girmez. Sermaye artırımında ise yatırımcının koyduğu para doğrudan şirkete girer ve büyüme bütçesinde kullanılabilir. İki işlem aynı anlaşmada birlikte yapılabildiği için açıklanan toplam tutarın ne kadarının şirkete kalacağı netleştirilmelidir.
Bankaya veya yatırımcıya gitmeden önce hangi hazırlıklar yapılmalı?
Yatırım bütçesi, en az yatırımın gelir üretmeye başlayacağı tarihe kadar uzanan aylık nakit akışı, mevcut kredilerin ödeme takvimi ve ortakların koyabileceği sermaye hazır olmalıdır. Yatırımcı görüşmeleri için bunlara ek olarak şirketin değerine ilişkin savunulabilir bir çalışma ve büyüme planının iyi ve yavaş senaryoları gerekir.
İlgili içerikler
Kaynaklar
[1] Uluslararası bir kalkınma finansmanı kuruluşunun, Türk tekstil grubuna sağlanan 50 milyon dolarlık kapasite ve sürdürülebilirlik kredisine ilişkin basın bülteni, 16 Aralık 2024. Basın bültenine git ↗
[2] Yatırım turuna liderlik eden büyüme sermayesi fonunun, 500 milyon dolarlık E Serisi yatırım turuna ilişkin duyurusu, 1 Kasım 2024. Duyuruya git ↗
[3] BDC, “What is the debt service coverage ratio (DSCR)?” Borç ödeme kapasitesinin değerlendirilmesine ilişkin rehber. Erişim: 13 Ekim 2026. Rehbere git ↗
Son güncelleme: 13 Ekim 2026
Bu yazı genel bilgilendirme amaçlıdır; yatırım, kredi, hukuk veya vergi danışmanlığı yerine geçmez. Finansman kararları şirkete özgü verilere ve koşullara göre değerlendirilmelidir.