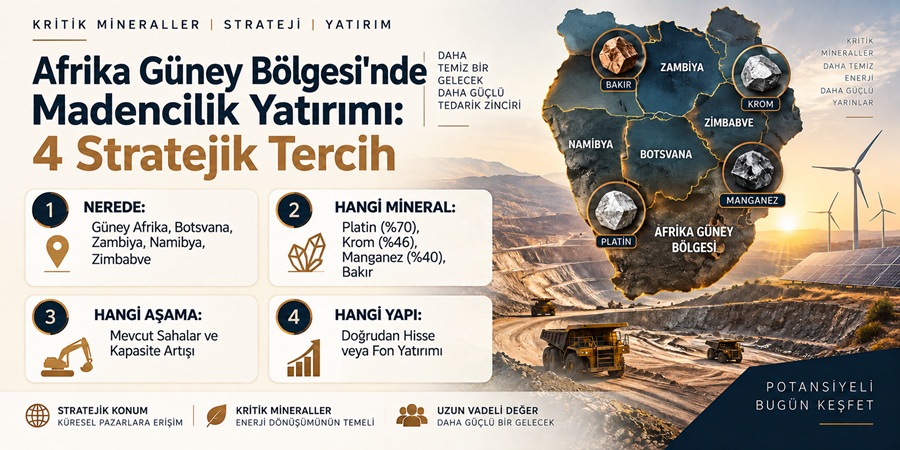
Özetle: Afrika Güney Bölgesi’nde maden yatırımı, sanayi şirketlerine enerji dönüşümünün, çelik ve otomotiv sanayisinin vazgeçemediği madenlere erişim sağlar. Güney Afrika tek başına 2024’te dünya platin üretiminin tahminen %70’ini, krom üretiminin %46’sını ve manganez üretiminin %40’ını karşılamıştır. Risk ve getiriniz, imza günündeki emtia fiyatından çok dört seçime bağlı:
- Nerede: Güney Afrika, Botsvana, Zambiya, Namibya ve Zimbabve’nin madenleri, yerel ortaklık kuralları ve işleme şartları birbirinden farklı.
- Hangi maden: bakır, manganez ve krom; çelik, kablo ve elektrik ekipmanı üretimiyle doğrudan örtüşüyor.
- Hangi aşama: ilk yatırım için işletmedeki (brownfield) ve genişleme aşamasındaki varlıklar genellikle risk ile değer arasında en iyi dengeyi sunuyor.
- Hangi yapı: doğrudan pay kontrol ve tedarik güvencesi verir; fon payı ise daha az sermaye ve uzmanlıkla bölgeye açılmanızı sağlar.
Afrika Güney Bölgesi, enerji dönüşümünün, çelik ve otomotiv sanayisinin vazgeçemediği madenlerin büyük bölümünü barındırıyor. ABD Jeoloji Araştırmaları Kurumu’na (USGS) göre Güney Afrika tek başına 2024’te dünya platin üretiminin tahminen %70’ini, krom üretiminin %46’sını ve manganez üretiminin %40’ını gerçekleştirdi. [1] Namibya dünyanın üçüncü büyük uranyum üreticisi, Zambiya bakır üretimini üçe katlamayı hedefliyor, Zimbabve ise Afrika’nın en büyük lityum üreticisi. [16] [12] [19]
Hammadde tedarikini güvenceye almak, tek bir baskın kaynağa bağımlılığı azaltmak ya da uzun vadeli getiri için yatırım yapmak isteyen sanayi şirketleri bu bölgeyi göz ardı edemez; Türk şirketleri de bunlara dahil. Ancak maden yatırımı tek bir karar değil. Nereye yatırım yaptığınız, hangi madeni seçtiğiniz, madenin ömrünün hangi aşamasında girdiğiniz ve hangi yapıyı kullandığınız, risk ve getirinizi imza günündeki emtia fiyatından çok daha fazla belirler.
Afrika Güney Bölgesi göründüğünden daha güvenli bir maden yatırım bölgesi mi?
Afrika Güney Bölgesi, itibarının düşündürdüğünden daha güvenli bir maden yatırım bölgesi; bunun en açık göstergesi, dünyanın en büyük maden şirketlerinin bölgeye sermaye ayırmayı sürdürmesi. Madencilikte algı da jeoloji kadar belirleyici. Yöneticilere yapılan anketler bir pazarın yurt dışındaki bir yönetim kurulu odasından nasıl göründüğünü ölçer; büyük maden şirketlerinin sermaye kararları ise pazarın gerçekte nasıl işlediğini gösterir. Bu ölçüyle bakınca tablo net.
- Büyük şirketler yatırım yapıyor. Anglo American, Kumba’nın Sishen madenindeki bir demir cevheri projesine 11,2 milyar rand harcıyor. [3] Şirketin CEO’su Duncan Wanblad Ekim 2026’da, oynaklığa rağmen “the opportunity remains huge for us” (fırsat bizim için hâlâ çok büyük) dedi. [4] Rio Tinto, Richards Bay Minerals bünyesindeki Zulti South mineral kumu yatağını geliştirmek için yaklaşık 8,5 milyar rand (473 milyon ABD doları) yatırımı onayladı. [5] BHP de maden arama girişimlerine yönelik Xplor programının şimdiye kadarki en büyük kampını Güney Afrika’da düzenledi. [6]
- Madencilik ekonominin bel kemiği. Minerals Council South Africa’ya göre Güney Afrika madenciliği 2025’te GSYH’ye 477 milyar rand katkı sağladı, 816 milyar randlık maden ihraç etti, 124 milyar rand vergi ödedi ve yaklaşık 470.000 kişiye iş veriyor. [7]
- Devletin geliri artıyor. Maden telif gelirleri Nisan–Ağustos 2026 döneminde yaklaşık 584 milyon ABD dolarına ulaştı; bu tutar bir önceki yılın aynı döneminin üç katından fazla. [2]
- Makro tablo iyileşti. Güney Afrika’nın FATF gri listesinden çıkması ve kredi notlarının yükselmesi yatırımcı güvenini güçlendirdi. [4]
- Bölge sıralamalarda öne çıkıyor. Fraser Institute’un maden yöneticileriyle yaptığı 2025 anketinde Botsvana ve Zambiya, Afrika’nın en cazip üç maden bölgesi arasında yer aldı; Zambiya dünyada 68 ülke arasında 25. oldu. [9] [10]
- Ekosistem hazır. Johannesburg; JSE borsasına, madencilikte uzmanlaşmış bankalara, hukuk bürolarına, mühendislik firmalarına, laboratuvarlara ve tüm bölgeye hizmet veren yüklenicilere ev sahipliği yapıyor. Dünyada bu derinliğe sahip pazar az.
Afrika Güney Bölgesi’nde madencilikte yerel ortaklık kuralları nasıl işliyor?
Bölgenin önde gelen maden ülkelerinin hepsi yerel katılımı bir biçimde şart koşuyor ve kurallarını kanunda ya da yayımlanmış politika belgelerinde açıkça yazıyor. Madencilikte yerel katılım şartı dünyanın her yerinde var. Yatırımcı için önemli olan, kuralların plan yapmaya yetecek kadar açık ve istikrarlı olması.
- Güney Afrika: yerel ortaklık şartları Madencilik Şartı’nda (Mining Charter) düzenleniyor; lisans süreçlerini hızlandırmak için yeni bir dijital maden kadastrosu da devreye alınıyor. Minerals Council başkanı Paul Dunne, kadastronun “effectively, rapidly and transparently” (etkin, hızlı ve şeffaf biçimde) hayata geçirilmesi çağrısında bulundu. [7] [8]
- Botsvana: Ekim 2025’ten bu yana devlet yeni bir madendeki pay alma hakkını kullanmazsa, %24’lük pay yerel vatandaşlara teklif ediliyor. [11]
- Zambiya: 2025’te çıkan yeni Jeoloji ve Maden Geliştirme Kanunu, 2031’e kadar yıllık 3 milyon ton bakır üretimini hedefleyen ulusal stratejiyi destekliyor. [12]
- Namibya ve Zimbabve: iki ülke de lityum gibi kritik madenlerin ülke içinde işlenmesini şart koşuyor. Biz bunu bir fırsat olarak görüyoruz. [14] [17]
Afrika Güney Bölgesi’ndeki maden ülkeleri bir bakışta
Aşağıdaki tablo, her ülke için bu yazıda ele alınan madenleri ve yatırımcının ilk bakması gereken kuralı özetliyor.
| Ülke | Bu yazıdaki başlıca madenler | İlk bakılacak kural | Yatırımcı için sinyal |
|---|---|---|---|
| Güney Afrika | Platin grubu metaller, manganez, krom, vanadyum, demir cevheri | Madencilik Şartı kapsamında yerel ortaklık | Anglo American ve Rio Tinto yeni sermaye ayırıyor; BHP’nin en büyük Xplor kampı |
| Botsvana | Bakır | Devlet pay alma hakkını kullanmazsa %24 pay vatandaşlara teklif ediliyor (Ekim 2025’ten beri) | Afrika’nın en cazip üç maden bölgesinden biri (Fraser 2025) |
| Zambiya | Bakır | Jeoloji ve Maden Geliştirme Kanunu (2025) | 2031’e kadar yıllık 3 milyon ton bakır hedefi; dünyada 68 ülke arasında 25. (Fraser 2025) |
| Namibya | Uranyum, lityum | İşlenmemiş lityum, kobalt, manganez, grafit ve nadir toprak elementi ihracat yasağı (2023) | Dünyanın üçüncü büyük uranyum üreticisi; AB ile hammadde anlaşması |
| Zimbabve | Lityum, krom, platin grubu metaller | Ham lityum cevheri ihracat yasağı (2022); tüm ham madenlerin ve lityum konsantresinin ihracatı askıya alındı (Şubat 2026) | Afrika’nın en büyük lityum üreticisi; lityum sülfat tesisleri yapım aşamasında |
Zimbabve ve Namibya’nın lityum işleme kuralları yatırımcı için ne anlama geliyor?
Zimbabve ve Namibya artık lityumun ham cevher olarak ülkeden çıkmasına izin vermiyor; bu yüzden iki ülkedeki her lityum yatırımının yerel bir işleme planı olması gerekiyor. Zimbabve 2022’de ham lityum cevheri ihracatını yasakladı, Şubat 2026’da da tüm ham madenlerin ve lityum konsantresinin ihracatını askıya aldı. [17] Namibya, 2021–2030 Maden Zenginleştirme Stratejisi kapsamında 2023’te işlenmemiş lityum, kobalt, manganez, grafit ve nadir toprak elementlerinin ihracatını yasakladı. [14] Bazı yabancı yatırımcılar bu kuralları risk olarak görüyor. Biz doğru bir politika ve doğru ortak için ticari bir fırsat olarak görüyoruz.
Afrika Güney Bölgesi yüz yılı aşkın süre ham cevher ihraç etti ve mamul ürünleri katbekat yüksek fiyatlarla geri aldı. Madeni ülkede işlemek, bölgenin bu değerin daha büyük kısmını elinde tutmasını, nitelikli istihdam yaratmasını ve sanayi kurmasını sağlıyor. Bu kaynak milliyetçiliği değil, kalkınma.
Bu kurallar uluslararası bir ortağın da işine yarıyor:
- Politikayla uyum riski azaltır. Madeni yerinde işleyen bir proje, hükümetin hedefleriyle aynı yönde ilerler. Bu da lisansınızı ve yatırımınızı herhangi bir sözleşme maddesinden çok daha iyi korur.
- Taş değil, değer taşırsınız. Standart spodümen konsantresi yalnızca yaklaşık %6 lityum oksit içerir; yani ihraç edilen her tonun büyük kısmı atık. [20] Ülke içinde işlemek navlun maliyetini düşürür ve her sevkiyatın değerini artırır.
- Alıcılar yeni tedarik zincirleri arıyor. Avrupa’daki ve başka bölgelerdeki batarya ve otomotiv üreticileri, bugünün baskın işleme merkezleri dışında kaynak arıyor. Namibya, hammadde tedariki için Avrupa Birliği ile bir anlaşma imzaladı bile. [15]
- Tesislerin hâlâ kurulması gerekiyor. Zimbabve’deki Bikita ve Prospect Lithium işletmeleri lityum sülfat tesislerine yatırım yapıyor; bölge genelinde daha fazla işleme kapasitesine ihtiyaç olacak. [18] Türk müteahhitleri dahil mühendislik, inşaat ve tesis kurulum firmaları bu işleri almak için iyi konumda.
Asıl risk politikanın kendisi değil, uygulama takvimindeki ani değişiklikler; Zimbabve’nin Şubat 2026 yasağı bunu gösterdi. İşlemeye erken yatırım yapan ve hükümetle aşamalı planlar üzerinde anlaşan ortaklar en iyi korunanlar oluyor.
Afrika Güney Bölgesi’nde hangi madenler en büyük fırsatı sunuyor?
Afrika Güney Bölgesi’nde en güçlü maden fırsatları bakır, manganez, krom, platin grubu metaller, uranyum, lityum ve vanadyumda; bu madenlerde bölgenin küresel ölçeği var ve talep dönemsel değil, yapısal.
| Maden | Nerede | Ölçek | Neden önemli | Nelere dikkat edilmeli |
|---|---|---|---|---|
| Bakır | Zambiya (ayrıca Botsvana ve Güney Afrika’nın Kuzey Kap eyaleti) | Zambiya 2025’te %8 artışla 890.346 ton üretti; hedef 2031’e kadar yılda 3 milyon ton | Elektrifikasyon, elektrik şebekeleri ve veri merkezleri; bakırın tonu Eylül 2026’da 15.000 ABD dolarını aştı | Enerji arzı; PwC’nin tahminine göre bilinen projeler ancak yaklaşık 1,8 milyon tona ulaşıyor, yeni madenlere ihtiyaç var |
| Manganez | Güney Afrika | Dünya maden üretiminin yaklaşık %40’ı; bilinen kaynakların yaklaşık %70’i | Çelik için vazgeçilmez; bataryalarda kullanımı artıyor | Dökme cevheri taşıyacak demiryolu ve liman kapasitesi |
| Krom | Güney Afrika (ayrıca Zimbabve) | Dünya krom üretiminin yaklaşık %46’sı | Paslanmaz çeliğin temel girdisi | Fiyat dalgalanmaları; ferrokroma yerinde işleme baskısı |
| Platin grubu metaller | Güney Afrika (ayrıca Zimbabve) | Dünya platin üretiminin yaklaşık %70’i | Katalitik konvertörler, hidrojen yakıt hücreleri, sanayi | Derin, emek yoğun ve yüksek maliyetli madenler |
| Uranyum | Namibya | Dünyanın üçüncü büyük üreticisi, 2024 üretiminin yaklaşık %12’si | Nükleer enerjiye yeniden artan talep | Kurak bir bölgede su ve enerji |
| Lityum | Zimbabve (ayrıca Namibya) | Zimbabve 2025’te 1,128 milyon ton spodümen konsantresi ihraç etti | Batarya tedarik zincirleri | İhracat yasakları; ülke içinde işleme artık fiilen zorunlu |
| Vanadyum | Güney Afrika | Dünyanın üçüncü büyük üreticisi | Çelik alaşımları ve uzun süreli enerji depolama | Küçük ve oynak bir pazar |
Kaynaklar: USGS [1], Rio Times [2], Further Africa [13], The Namibian [16], Al Jazeera [17].
Türk sanayi şirketleri ve bölgede tedarik arayan diğer sanayi alıcıları için en doğal seçenekler bakır, manganez ve krom. Üçü de Türkiye’nin sanayi gücünün dayandığı çelik, kablo, elektrik ve imalat sektörlerini doğrudan besliyor; bu yüzden yatırım tedarik güvencesi de sağlayabiliyor. Yerinde işleme kuralları yalnızca bir kısıt değil: Türk mühendislik, inşaat ve tesis kurulum firmaları, bu politikaların gerektirdiği izabe tesislerini, rafinerileri ve işleme tesislerini kurmak için iyi konumda.
Madene doğrudan mı yatırım yapmalı, maden fonuna mı?
Madende doğrudan pay, kontrol ve fiziksel tedarik isteyen yatırımcıya uyar; maden fonu payı ise bir varlığı işletmeden bölgeye açılmak ve getiri elde etmek isteyen yatırımcıya. Tablo iki yolu karşılaştırıyor.
| Kriter | Maden veya projeye doğrudan yatırım | Maden fonunda pay |
|---|---|---|
| Kontrol | Yönetim kurulu koltuğu; strateji, alım anlaşmaları (offtake) ve operasyonda söz hakkı | Az ya da hiç; kararları fon yöneticisi verir |
| Tedarik güvencesi | Kendi tesisleriniz için alım anlaşması yapabilirsiniz | Fiziksel ürüne nadiren erişim sağlar |
| Gereken sermaye | Yüksek; genişleme için ek sermaye çağrıları sık görülür | Daha düşük giriş tutarları |
| Çeşitlendirme | Tek varlık, tek maden ve tek ülkede yoğunlaşır | Birden fazla varlığa yayılır |
| Gereken uzmanlık | Yüksek: teknik, hukuki, toplumsal ve düzenleyici | Ücret karşılığında fon yöneticisi sağlar |
| Yerel ortaklık kuralları | Yapıyı kendiniz kurmanız gerekir | Genellikle fona baştan dahildir |
| Çıkış | Pazarlıkla satış; zaman alabilir | Fonun süresine bağlı; genellikle birkaç yıl |
Doğrudan pay, madene ihtiyaç duyan sanayi alıcısı için anlamlı: manganez ya da krom arayan bir çelik üreticisi, bakır arayan bir kablo üreticisi gibi. Fon payı ise maden işletmeden bölgenin büyümesinden pay almak isteyen yatırımcıya uygun ve tek bir varlığa bağlanmadan önce pazarı tanımanın çoğu zaman daha hızlı yolu. Pek çok yatırımcı ikisini birleştiriyor: önce bir fon pozisyonu, araziyi ve ortakları tanıdıktan sonra doğrudan bir işlem.
Madenin hangi aşamasında yatırıma girmeli?
Madenin ömrünün her aşaması farklı bir risk–fiyat dengesi taşır: proje yerin altındaki bir fikirden çalışan bir madene dönüştükçe risk azalır, fiyat yükselir. Başlangıçta ihtimaller düşük. Kanada Maden Arayıcıları ve Geliştiricileri Derneği (PDAC), keşfedilen maden zuhurlarının “fewer than 1 in 10,000” (10.000’de 1’inden azı) madene dönüştüğünü belirtiyor. [21] Keşiften üretime geçiş 20 yılı bulabiliyor. [22]
| Aşama | Bu aşamada girmenin avantajları | Dezavantajlar |
|---|---|---|
| Sıfırdan arama (greenfield; yeni saha, bilinen yatak yok) | En ucuz giriş; keşif olursa en yüksek getiri potansiyeli | En yüksek risk; projelerin çoğu madene dönüşmez; getiri için uzun bekleme |
| İleri arama ve kaynak tanımlama | Tanımlanmış yatak jeolojik riski azaltır; giriş hâlâ görece ucuz | Ek sondaj ve etüt gerekir; değer etüt sonuçlarına bağlı |
| Fizibilite ve izinler | Ekonomik yapılabilirlik test edilmiş; değerlenebilir gerçek bir varlık var | İzinler, toplulukla anlaşmalar ve yerel ortaklık yapıları gecikmeye yol açabilir |
| İnşaat ve geliştirme | Üretime net bir yol; tesis kurulunca değer belirgin biçimde artar | Büyük sermaye ihtiyacı; maliyet aşımı ve finansman riski bu aşamada zirvede |
| Üretim ve kapasiteye ulaşma | Nakit akışı başlar; alım anlaşmaları mümkün hale gelir | Kapasiteye ulaşmak çoğu zaman planlanandan yavaş; riskin azalmasının bedeli tam ödenir |
| Uzun süredir işletilen (brownfield) madenler | Kanıtlanmış cevher kütlesi, altyapı, iş gücü ve izinler; genişleme potansiyeli | Daha yüksek fiyat; eskiyen ekipman; rehabilitasyon ve kapatma yükümlülükleri |
| Ömrünün sonundaki veya zor durumdaki varlıklar (ör. business rescue süreci) | Yerine koyma maliyetinin çok altında alınabilir | Gizli yükümlülükler, iş gücü ve çevre yükümlülükleri; yeniden yapılandırma becerisi gerekir |
Afrika Güney Bölgesi’ne ilk kez giren sanayi yatırımcılarının çoğu için en iyi dengeyi işletmedeki (brownfield) ve genişleme aşamasındaki varlıklar sunuyor: kanıtlanmış jeoloji, mevcut izinler ve altyapı, yatırım ve daha iyi işletmecilikle değeri artırma imkânı. Sıfırdan aramayı uzman arama şirketlerine bırakmak ya da bu aşamaya bir fon veya küçük bir opsiyon pozisyonu üzerinden girmek daha doğru.
Anatrica Partners nasıl yardımcı olabilir?
Anatrica Partners, Afrika Güney Bölgesi’ndeki madencilik konusunda danışmanlık vermekle kalmıyor, bu alana yatırım da yapıyor. Grubumuz 16 yıla yayılan çok sayıda maden yatırımı yaptı; bu yüzden pazarı yalnızca danışman olarak değil, sahip olarak da tanıyoruz.
- Farklı madenlerde ve aşamalarda deneyim. Ekibimiz erken aşama projelerden üretimdeki ve zor durumdaki varlıklara kadar başlıca madenlerde fırsatları değerlendirdi, yapılandırdı ve hayata geçirdi.
- Doğru kurulmuş yerel ortaklıklar. Gerçek, kurallara uygun ve kalıcı yerel ortaklık ve güçlendirme (empowerment) yapılarını nasıl kuracağımızı biliyoruz.
- Pazarlar arasında köprü. İstanbul ve Johannesburg’daki ekiplerimizle Türk ve uluslararası sanayi yatırımcılarının dilini de, Afrika Güney Bölgesi’ndeki hükümetlerin, toplulukların ve ortakların dilini de konuşuyoruz.
Madencilik, kimya ve sanayi sektörü uzmanlığımıza ve Güney Afrika şirket alım danışmanlığı hizmetimize göz atın. Şirket satın almayı mı düşünüyorsunuz? Güney Afrika’da şirket satın alma yazımızı okuyun.
Sıkça sorulan sorular
Afrika Güney Bölgesi’nde neden maden yatırımı yapılmalı?
Bölge, kritik madenlerin birçoğunda küresel ölçeğe sahip. Güney Afrika 2024’te dünya platin üretiminin tahminen %70’ini, krom üretiminin %46’sını ve manganez üretiminin %40’ını karşıladı. Namibya üçüncü büyük uranyum üreticisi, Zambiya 2031’e kadar yıllık 3 milyon ton bakır hedefliyor, Zimbabve de Afrika’nın en büyük lityum üreticisi. Anglo American ve Rio Tinto, Güney Afrika’ya yeni sermaye ayırıyor.
Sanayi yatırımcıları için hangi madenler daha uygun?
Bakır, manganez ve krom en doğal seçenekler; çünkü çelik, kablo, elektrik ve imalat sektörlerini doğrudan besliyorlar ve yatırım tedarik güvencesi de sağlayabiliyor. Lityum ise yerinde işlemeye katılabilecek şirketler için cazip.
Yabancı yatırımcının Afrika Güney Bölgesi’nde madencilik için yerel ortağa ihtiyacı var mı?
Çoğu durumda yerel katılım bir biçimde şart, ancak kurallar ülkeden ülkeye değişiyor. Güney Afrika yerel ortaklık şartlarını Madencilik Şartı’nda düzenliyor; Botsvana’da devlet pay alma hakkını kullanmazsa yeni bir madenin %24’ü vatandaşlara teklif ediliyor. Yerel ortaklık yapısını imzadan önce kurun; fon payında bu yapı genellikle hazır geliyor.
Zimbabve veya Namibya’dan lityum işlenmeden ihraç edilebilir mi?
Hayır. Zimbabve 2022’de ham lityum cevheri ihracatını yasakladı, Şubat 2026’da da tüm ham madenlerin ve lityum konsantresinin ihracatını askıya aldı. Namibya 2023’te işlenmemiş lityum, kobalt, manganez, grafit ve nadir toprak elementlerinin ihracatını yasakladı. Uygulamada iki ülkedeki lityum projelerinin ülke içinde bir işleme planına ihtiyacı var.
Madende pay almak mı, maden fonuna yatırım yapmak mı daha iyi?
Hedefinize bağlı. Doğrudan pay, yönetim kurulunda söz hakkı ve alım anlaşmalarına erişim sağlar; madene ihtiyaç duyan sanayi alıcılarına uyar ama daha fazla sermaye ve uzmanlık ister. Fon payı çeşitlendirme ve daha düşük giriş tutarı sunar, fakat kontrol az ve fiziksel ürüne erişim nadir. Pek çok yatırımcı önce fon pozisyonuyla başlıyor, pazarı tanıdıktan sonra doğrudan işleme geçiyor.
Afrika Güney Bölgesi’nde ilk maden yatırımı için en uygun aşama hangisi?
İlk kez yatırım yapan sanayi şirketlerinin çoğu için işletmedeki (brownfield) ve genişleme aşamasındaki varlıklar risk ile değer arasında en iyi dengeyi sunuyor: kanıtlanmış jeoloji, mevcut izinler ve altyapı, değeri artırma imkânı. Sıfırdan arama en yüksek riski taşıyor; bu aşamaya bir fon veya küçük bir opsiyon pozisyonu üzerinden girmek daha doğru.
Bir maden keşfinin üretime geçmesi ne kadar sürer?
Keşiften üretime geçiş 20 yılı bulabiliyor ve keşiflerin çok azı bu noktaya ulaşıyor: PDAC’ye göre maden zuhurlarının 10.000’de 1’inden azı madene dönüşüyor.
Kaynaklar
[1] Güney Afrika’nın 2024 dünya platin, krom, manganez ve vanadyum üretimindeki payı: USGS – South Africa
[2] Güney Afrika’nın manganez kaynakları; Nisan–Ağustos 2026 maden telif gelirleri (bir yıl önceki 3,0 milyar randa karşı 9,7 milyar rand): Rio Times (USGS ve Hazine verilerine dayanarak)
[3] Anglo American (Kumba) Sishen’deki 11,2 milyar randlık UHDMS projesi: Engineering News
[4] Wanblad’ın sözleri, FATF gri listesinden çıkış ve kredi notları: Mining Weekly, Ekim 2026
[5] Rio Tinto’nun Zulti South yatırımı: Mining Magazine
[6] BHP Xplor kampının Güney Afrika’da düzenlenmesi: Mining Weekly
[7] Güney Afrika madenciliğinin GSYH, ihracat, vergi ve istihdam verileri; Paul Dunne’ın kadastro açıklaması: Mining Weekly
[8] Paul Dunne’ın Minerals Council başkanlığı: Minerals Council South Africa
[9] Botsvana ve Zambiya’nın Fraser Institute 2025 sıralamaları: Zambia Invest
[10] Botsvana ve Zambiya’nın Fraser Institute 2025 sıralamaları: Lusaka Times
[11] Botsvana’nın %24 yerel ortaklık kuralı: Mining Weekly / Reuters
[12] Zambiya’nın 2025 kanunu ve 3 milyon tonluk bakır stratejisi: Zambia Presidential Delivery Unit
[13] Zambiya’nın 2025 üretimi, bakır fiyatı ve PwC tahmini: Further Africa
[14] Namibya’nın ihracat yasağı ve Maden Zenginleştirme Stratejisi: International Energy Agency
[15] Namibya–AB hammadde anlaşması: Business & Human Rights Resource Centre
[16] Namibya’nın uranyum sıralaması ve payı: The Namibian
[17] Zimbabve’nin Şubat 2026 ihracat yasağı ve 2025 lityum ihracatı: Al Jazeera
[18] Bikita ve Prospect Lithium’un lityum sülfat tesisleri: Mining Technology
[19] Zimbabve’nin Afrika’nın en büyük lityum üreticisi olması: Small Caps
[20] Spodümen konsantresinin %6 lityum oksit referansıyla fiyatlanması: Fastmarkets
[21] Bir maden zuhurunun madene dönüşme ihtimali: PDAC
[22] Keşiften madene geçiş süresi: CNR – Mineral Exploration
Son güncelleme: 6 Kasım 2026
Bu yazı genel bilgilendirme amaçlıdır; yatırım, hukuki veya vergisel tavsiye niteliği taşımaz. Maden mevzuatı, fiyatlar ve üretim verileri zamanla değişir. Yatırım yapmadan önce madeniniz ve hedef ülkeniz için güncel durumu yerel danışmanlarınızla doğrulayın.