Giriş: Genel yazılımdan sektörün işletim sistemine
CRM, ERP ve İK yazılımları gibi yatay pazarlarda aynı müşteriye ulaşmak için onlarca ürün yarışıyor. Ürünler arasındaki farklar azaldıkça rekabet de çoğu zaman fiyata sıkışıyor. Yapay zekâ ajanlarının yaygınlaşması, kullanıcı (seat) başına ücret alan genel amaçlı yazılımlar üzerindeki baskıyı daha da artırıyor.
Dikey yazılımda ise mesele yalnızca bir yazılım satmak değil. Amaç, belirli bir sektörün iş akışının merkezine yerleşmek; o akış boyunca hareket eden parayı, malı ve veriyi yönetmek.
Bu değişimin ölçeği halka açık şirketlerde de görülüyor. Restoran yazılımı şirketi Toast, geçen yıl finansal hizmetlerden yaklaşık 5 milyar dolar gelir elde etti. Abonelik geliri ise 936 milyon dolarda kaldı. Başka bir deyişle, ödeme işi yazılım işinin beş katından daha büyük. 2026’nın ikinci çeyreğinde dikey yazılım, yazılım sektöründeki işlem hacminin yarısını aştı.
Türkiye bu dönüşüm için güçlü bir zemine sahip. Tekstil, otomotiv yan sanayi, lojistik, inşaat, tarım ve gıda gibi sektörlerde yıllar içinde oluşmuş üretim ve ticaret birikimi, işini sahadan öğrenmiş yazılım ekipleri yetiştirdi. Bu şirketlerin çoğu bugün hâlâ lisans veya abonelik satıyor. Oysa müşterilerinin ödemeleri, tedarik zincirleri ve verileri zaten kullandıkları yazılımlardan geçiyor.
Yabancı yatırımcı artık bir yazılım lisansı değil, bir sektörün para, mal ve veri akışındaki payı satın alıyor.
SaaS’ın Ötesinde: Dikey Yazılımda Çoklu Gelir Modelleri
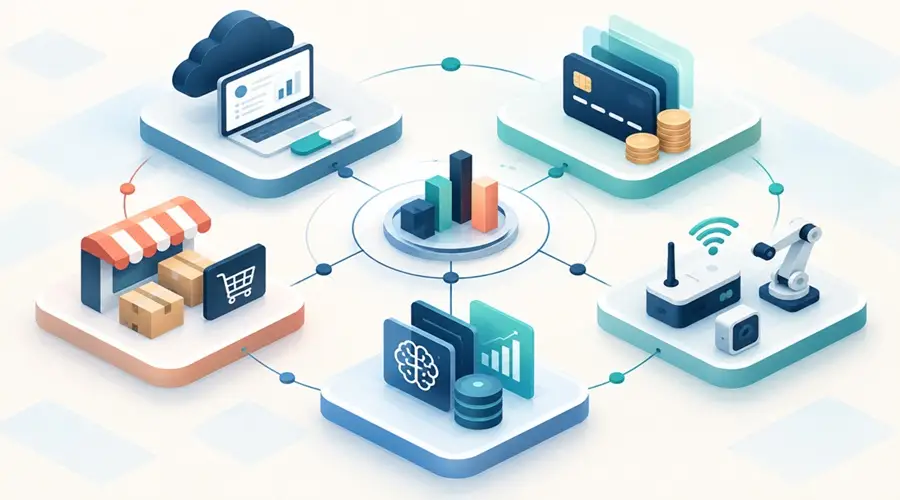
Abonelik, dikey yazılım için iyi bir başlangıç; ama tek gelir kaynağı olmak zorunda değil. Platform, bir sektörün günlük işleyişinde önemli bir yere geldikçe ödeme, tedarik ve veri gibi alanlarda da yeni fırsatlar ortaya çıkıyor. Bu gelirleri bir anda değil, ihtiyaçlara ve iş ortaklıklarına göre adım adım eklemek mümkün.
1. Gömülü finans
Ödeme, faktoring, mikro kredi ve sigorta gibi finansal ürünler yazılımın içinden sunulabilir. Andreessen Horowitz’in analizine göre, finansal ürünlerin dikey yazılıma eklenmesi müşteri başına geliri (ARPU) 2–5 kat artırabiliyor. Müşterilerin yüzde 40’tan fazlası gömülü finans ürünlerini benimsiyor; her yeni ürün de geliri ortalama yüzde 40 büyütüyor.
Bu modelin önemli bir avantajı, platformun elinde zaten bulunan veriler. Siparişler, faturalar ve tahsilat geçmişi, finansman ihtiyacını anlamaya yardımcı olabilir. Türkiye’de örneğin tekstil tedarikçilerine e-fatura verisine dayalı faktoring, çiftçilere hasat öncesi girdi finansmanı, lojistik firmalarına ise yakıt ve sigortayı bir arada sunan çözümler düşünülebilir. Bu tür ürünler genellikle lisanslı bir banka, faktoring şirketi veya ödeme kuruluşuyla ortaklık kurularak hayata geçirilir.
2. İşlem bazlı gelir ve B2B pazaryeri
Bir yazılım platformu, sektördeki alıcılarla satıcıları buluşturarak işlem başına komisyon alabilir. B2B pazaryerlerinde komisyon oranı (take rate), kategoriye ve sunulan ek hizmetlere bağlı olarak genellikle yüzde 3–15 arasında değişiyor.
İplik ve kumaş, yedek parça, inşaat malzemesi ya da hurda metal gibi tedarik zincirlerinin parçalı olduğu alanlar bu model için uygun olabilir. Platform, alım satımı kolaylaştırırken sektördeki mevcut ilişkilerin ve işleyişin üzerine kurulabilir.
3. Hizmet olarak veri ve yapay zekâ (DaaS)
Platformlarda biriken sektörel veriler, uygun biçimde anonimleştirildikten sonra fiyat endeksleri, talep tahminleri veya kredi skorlama modelleri gibi hizmetlere dönüştürülebilir. Bu tür çözümler bankalara, sigorta şirketlerine, üreticilere veya kamu kurumlarına sunulabilir.
Ancak bu gelir modelinde hukuki çerçeve en başından düşünülmeli. Müşteri sözleşmelerinin veri kullanımına izin vermesi; anonimleştirme ve açık rıza süreçlerinin KVKK ve GDPR’a uygun yürütülmesi gerekir.
4. Donanımla bütünleşen hibrit modeller
IoT sensörleri, makine bağlantıları, uzaktan izleme ve bakım lisansları yazılımı fabrikanın ya da işletmenin fiziksel altyapısına bağlayabilir. Bu entegrasyon, müşterinin başka bir çözüme geçmesini de zorlaştırabilir.
Yine de donanımın ekonomisini yazılım gelirinden ayrı değerlendirmek önemli. Yatırımcılar, yüzde 70–75’in üzerinde brüt marjı olan şirketleri yazılım şirketi olarak görme eğiliminde. Bu seviyenin altında kalan şirketler ise hizmet şirketlerine benzer biçimde, 2–4x gelir veya EBITDA çarpanlarıyla değerlendirilebiliyor. Bu nedenle donanımı ayrı fiyatlandırmak ve tekrarlayan yazılım gelirini ayrıca raporlamak, iş modelini daha anlaşılır kılar.
| Gelir modeli | Gelir kaynağı | Yatırımcı gözünde güçlü yanı | Dikkat noktası |
|---|---|---|---|
| Abonelik (SaaS) | Kullanıcı, modül, lokasyon ücreti | Öngörülebilirlik, yüksek marj | Kullanıcı başına lisans sayısıyla sınırlı büyüme |
| Gömülü finans | Ödeme, faktoring, kredi, sigorta marjı | ARPU’da 2–5 kat artış, düşük churn | Lisans, kredi riski, uyum maliyeti |
| B2B pazaryeri | İşlem hacminden komisyon | Ağ etkisi, büyük TAM | Likidite kurmak zor, kohort kanıtı gerekir |
| Veri ve AI (DaaS) | Rapor, endeks, skorlama modeli | Yüksek marj, özgün veri varlığı | KVKK/GDPR, veri hakları |
| Donanım entegre | Sensör, bakım, bağlantı lisansı | Maksimum geçiş maliyeti | Brüt marj ve stok riski |
Yabancı yatırımcıların baktığı kritik finansal metrikler
Yabancı VC ve PE fonları için ilk soru “ne kadar büyüyorsunuz?” değil, “büyümeniz ne kadar kalıcı?” sorusudur. Çoklu gelir modeli bu sorunun cevabını dört metrikte güçlendirir.
NRR – Net Revenue Retention (Net Gelir Tutma Oranı)
NRR, aynı müşteri grubunun bir yıl sonra şirkete ne kadar gelir bıraktığını gösterir. Bu hesap yapılırken müşterilere yapılan ek satışlar eklenir, ayrılanların veya planını küçültenlerin payı ise düşülür.
Oranın yüzde 100’ün üzerinde olması, şirketin yeni müşteri kazanmasa bile mevcut müşterileri sayesinde büyüdüğü anlamına gelir. Yatırımcılar da bu tabloya çok önem verir; NRR oranı yüzde 120’yi aşan şirketler, yüzde 100’ün altında kalanlara kıyasla piyasada 2–3 kat daha yüksek değerlemeyle alıcı bulur.
Çoklu gelir modeli NRR’ı mekanik olarak yukarı taşır. Abonelik geliri koltuk sayısına takılırken, ödeme ve işlem geliri müşterinin iş hacmiyle birlikte büyür. Toast’ta platformda beş yıl kalan bir restoranın yıllık harcaması başlangıcın 6 katına çıkıyor ve bu genişlemenin büyük bölümü yazılım değil, finansal hizmetlerden geliyor.
Düşük müşteri kaybı (churn rate): Çıkış bariyerleri
Ödemesini, finansmanını ve tedarik zincirini tek bir platform üzerinden yöneten bir müşteri için sistemi değiştirmek, yalnızca yeni bir yazılıma geçmek anlamına gelmez; şirketin tüm operasyonunu sıfırdan kurmak demektir. Türkiye pazarında e-Fatura, e-İrsaliye ve SGK gibi yasal entegrasyonlar bu bağı daha da kuvvetlendirir.
Sağlıklı bir yapıda yıllık brüt gelir tutma oranının (GRR) yüzde 90’ın üzerinde kalması istenir. Öte yandan müşteri yoğunluğuna da dikkat etmek gerekir; tek bir müşterinin toplam gelirdeki payının yüzde 10’u aşması, özellikle girişim sermayesi ve özel sermaye (PE) fonlarının gözünde ciddi bir risk işareti oluşturur.
Rule of 40 (40 kuralı)
Yıllık büyüme oranı + EBITDA marjı ≥ %40 kuralı, büyüme ve kârlılık dengesini tek sayıda özetler. Rule of 40 skoru 50’nin üzerinde ve NRR’ı %120’yi aşan şirketler özel işlemlerde 7–9x ARR aralığında el değiştiriyor. Çoklu gelir modelinde buna karma brüt marj eşlik etmeli: yüksek hacimli ama düşük marjlı ödeme geliri, skoru şişirip marjı eritebilir.
Türkiye notu: Yüksek enflasyon ortamında TL bazlı büyüme oranı yatırımcı için anlamsızdır. Rule of 40, NRR ve gelir büyümesini mutlaka USD veya EUR bazında raporlayın.
TAM, SAM, SOM paradoksu
Öncelikle bu terimlerin ne anlama geldiğine bakalım:
TAM (Total Addressable Market – Toplam Adreslenebilir Pazar): Ürününüzün ya da hizmetinizin ulaşabileceği teorik olarak en geniş pazarı ifade eder. Coğrafya, dil veya bütçe gibi sınırları hesaba katmadan, hedef kitlenizin tamamına ulaşabildiğinizi varsayar.
SAM (Serviceable Available Market – Erişilebilir Mevcut Pazar): Bugün iş modelinizle ve mevcut coğrafi erişiminizle hizmet sunabileceğiniz pazarın büyüklüğüdür. Dil, operasyon ve ürün kapsamı gibi sınırlar dikkate alınır. SAM, TAM’in ulaşılabilir bir bölümüdür.
SOM (Serviceable Obtainable Market – Elde Edilebilir Pazar): Sahadaki rekabeti, satış gücünüzü ve operasyonel sınırlarınızı hesaba kattığınızda, kısa ve orta vadede gerçekçi olarak yakalayabileceğiniz pazar payıdır. SAM’in içindeki fiili hedefinizi gösterir.
“Türkiye’deki orta ölçekli boyahaneler” tek başına bir fon için dar bir pazardır. Ama bu boyahanelerin yıllık iplik, boya, enerji, finansman ve sigorta harcamaları devasa bir havuzdur. Doğru TAM hesabı yazılım bütçesine değil, platformdan geçebilecek hacme dayanır:
- Abonelik TAM’ı: Hedef firma sayısı × ortalama yıllık abonelik bedeli
- Gömülü finans TAM’ı: Müşteri sayısı × benimseme oranı × müşteri başına yıllık ödeme hacmi × net gelir payı
- Pazaryeri TAM’ı: Sektörün yıllık tedarik hacmi (GMV) × komisyon oranı
- Coğrafi genişleme: Aynı dikeyin MENA, Balkanlar ve Doğu Avrupa’daki karşılığı
Yatırımcı, yukarıdan aşağı büyük rakamlar yerine bu aşağıdan yukarı hesaba ve gerçekleşen benimseme oranlarına güvenir.
Güncel değerleme çarpanları ve “multiple premium”
2026’da yazılım değerlemeleri sert bir düzeltmenin ardından yeni bir dengeye oturdu: SaaS Capital endeksi 14 ayda 7,0x’ten yaklaşık 3,8x ARR’ye geriledi. Ancak ortalama yanıltıcı; aynı büyüklükteki iki şirket arasındaki fark hiç bu kadar açık olmamıştı ve bu farkı büyük ölçüde gelir modeli belirliyor.
| Şirket profili | Tipik çarpan |
|---|---|
| Özel piyasada alt-orta segment SaaS, medyan | ~4,5x ARR |
| Dikey yazılım geneli (2026 ilk yarı) | ~5,5x gelir |
| Dikey B2B SaaS, 1–50M $ ARR | 4,0–8,0x ARR |
| Sağlık bilişimi (düzenleyici bariyer + gömülü ödeme) | ~8,5x gelir |
| Gömülü finans / ödeme entegre dikey yazılım | 6–14x ARR |
| AI-native, sınıfının en iyisi | 10–18x |
| %70–75 brüt marjın altına düşen, hizmet ağırlıklı model | 2–4x |
Yalnızca abonelik mi, çoklu gelir mi?
Sadece abonelik satan dikey yazılım şirketleri çoğunlukla 4–8x ARR bandında kalıyor. Gömülü finans ve işlem hacmi yöneten platformlar ise 6–14x aralığına çıkabiliyor. Primin kaynağı, finansal gelirin çekirdek yazılıma rakip girse bile ayakta kalması ve NRR’ı müşterinin büyümesine bağlamasıdır.
İki önemli uyarı var:
- Brüt hacim değil, net gelir değerlenir. Ödeme gelirinizi işlem maliyetleri düşülmüş net tutar üzerinden raporlayın. Brüt ödeme hacmini gelir gibi sunmak, due diligence‘ın ilk haftasında güvenilirliği bitirir.
- Pazaryeri geliri kanıt ister. İşlem bazlı gelir sözleşmeli abonelik kadar öngörülebilir değildir. Yatırımcı aynı çarpanı ödemek için kohort verisi, tekrar alım eğrileri ve eşleşme oranı geçmişi görmek ister.
Yapay zeka primi: Etiketle gelmiyor
Alıcılar yazılım şirketlerini üç gruba ayırıyor: yapay zekaya açık (abone bazlı, bir ajanın yapabileceği işler), yapay zekaya dayanıklı (düzenlenmiş dikeyler, özgün veri, derin iş akışı) ve AI-native. AI-native şirketler benzer geleneksel yazılıma göre %40–80 prim alıyor. Dikey yazılımın avantajı, bu primi taşıyacak özgün sektör verisine zaten sahip olmasıdır. Ancak yatırımcı etiketi değil, yapay zekanın NRR, marj ve verimlilik üzerindeki ölçülebilir etkisini satın alır.
Avrupa verisi: Yazılım hâlâ primli, ama alıcı seçici
| Bölge | Yazılım geliştirme (EV/EBITDA) | Bölge ortalaması, tüm sektörler (EV/EBITDA) |
|---|---|---|
| DACH | 8,9x | 5,4x |
| UK&I | 8,0x | 5,4x |
| Fransa | 7,9x | 5,3x |
| İskandinavya | 7,9x | 5,4x |
| Güney Avrupa | 7,7x | 5,4x |
| Hollanda | 7,4x | 5,0x |
| CEE (Orta ve Doğu Avrupa) | 7,0x | 5,3x |
Dealsuite‘in 815 danışmanlık firmasıyla yaptığı Eylül 2026 araştırmasına göre, Avrupa KOBİ işlemlerinde yazılım geliştirme 7,0x (CEE) ile 8,9x (DACH) EBITDA arasında fiyatlanıyor; tüm sektörlerin ortalaması 5,3x. Türkiye’ye en yakın referans olan CEE, yazılımda en düşük çarpanı veren bölge.
Sinyal: Yazılım geliştirme şirketi başına ilgilenen alıcı sayısı bir yılda 11,8’den 10,7’ye düştü. Yedi bölgenin dördünde danışmanlar, yapay zekanın iş modelleri üzerindeki belirsizliği nedeniyle yazılımda daha az işlem bekliyor. Alıcı, yapay zekadan zarar görecek değil, fayda sağlayacak modeli arıyor.
Bu veriler KOBİ ölçeğindeki EBITDA çarpanlarıdır ve proje bazlı yazılım geliştirmeyi de kapsar; ARR çarpanlarıyla doğrudan karşılaştırılmamalıdır. Aynı araştırma, satış süreçlerinin yarısında satıcı beklentisinin piyasa değerini ortalama %25 aştığını ve bu farkın süreçlerin %29‘unu çökerttiğini gösteriyor.
Türkiye’deki şirketler için küresel fırsatlar ve riskler
Fırsatlar
- Ar-Ge ve maliyet avantajı: Rekabetçi mühendis maliyeti, teknoloji geliştirme bölgeleri ve Ar-Ge merkezi teşvikleri, aynı geliri Batı Avrupa’daki bir rakibe göre daha yüksek marjla üretmeyi mümkün kılar. Bu fark doğrudan Rule of 40 skoruna yansır.
- Dijital altyapı birikimi: e-Fatura, e-İrsaliye ve e-Arşiv gibi sistemler sayesinde Türk şirketlerinin ticari verisi birçok pazara göre daha dijital. Bu, gömülü finans ve veri ürünleri için hazır bir hammaddedir.
- Bölgesel liderlik: Türkiye’de olgunlaşan bir dikey platform, benzer sanayi yapısına sahip Avrupa, MENA, Balkanlar, Orta Asya ve Afrika pazarlarında hazır bir referans sunar.
- Döviz geliri: Yurt dışından elde edilen her gelir kur riskini dengeler ve değerlemeyi Türkiye risk priminden kısmen ayırır.
Riskler: Yerel pazar tuzağı
Türkiye pazarında yakalanan başarı, farkında olmadan bir tuzağa dönüşebilir. Ürün yerel mevzuata, geleneksel satış döngülerine ve TL fiyatlama dinamiklerine göre şekillendikçe iç pazarda büyür; fakat dışarıdan bakan küresel bir yatırımcı için ölçeklenmesi zor bir yapıya bürünür. Yurt dışına açılırken en sık düşülen hatalar:
-
Yerel mevzuatı çekirdeğe gömmek: Vergi, e-fatura veya SGK gibi yerel yasal entegrasyonlar yazılımın çekirdeğine sabit kodlanırsa, girilen her yeni ülke baştan yazılım geliştirmek anlamına gelir. Bu katmanı ürünün merkezinden ayırıp kolayca değiştirilebilen modüller halinde kurgulamak gerekir.
-
Finansal modeli olduğu gibi kopyalamak: Türkiye’de yerel bir banka ya da finans kurumuyla kurulan faktoring veya ödeme yapısı, başka bir ülkede geçerli olmaz. Her yeni pazar, kendi regülasyonuna ve yerel lisanslı iş ortaklarına göre ayrı bir finansal kurgu ister.
-
Pazaryerini likidite olmadan açmak: Hem alıcı hem de satıcı tarafında yeterli işlem yoğunluğu ve hacim sağlanmadan devreye alınan bir pazaryeri, kısa sürede terk edilmiş bir alana dönüşür.
-
Aynı anda çok ülkeye dağılmak: Birkaç ülkede zayıf ve dağınık bir varlık göstermek yerine, tek bir hedef pazarda derinleşip güçlü referanslar edinmek çok daha kıymetlidir.
-
TL fiyatı doğrudan dövize çevirmek: Fiyatı kurla çarpıp yurt dışına sunmak yerine, gidilen pazarın dinamiklerine, yerel satın alma gücüne ve rakiplerin sunduğu değere göre yeni bir fiyatlandırma stratejisi belirlemek şarttır.
Doğru yaklaşım Land and Expand disiplinidir: tek ülke, tek alt segment ve güçlü bir referans müşteriyle girin, ardından yeni gelir katmanları ekleyerek müşteri başına geliri büyütün.
Kuruculara stratejik yol haritası: Yabancı yatırımı nasıl çekersiniz?
1. Tek gelir modelinden çoklu gelir modeline geçişi planlayın
Tüm gelir katmanlarını aynı anda devreye almaya çalışmak operasyonu dağıtabilir. Yatırımcılar, her aşamanın bir önceki adımda biriken veriden beslendiği dengeli bir yol haritası görmek ister:
-
Temel: Önce abonelik gelirini sağlama alın; müşteri kaybını (churn) ve net gelir tutma oranını (NRR) müşteri grupları bazında düzenli takip edin.
-
Ödeme: Lisanslı bir ödeme kuruluşuyla anlaşarak yazılım içinden tahsilat yapmayı başlatın. Bu, devreye alması en hızlı ve riski en düşük finansal adımdır.
-
Finansman ve sigorta: Sistemde biriken fatura ve sipariş hareketlerini kullanarak müşterileri banka, faktoring ya da sigorta ortaklarına yönlendirin. Kredi ve batık riskini asla kendi bilançonuzda taşımayın.
-
Pazaryeri ve veri: Sahada yeterli işlem hacmine ve müşteri sayısına ulaştıktan sonra tedarik zinciri aracılığı ile anonim veri ürünlerini sisteme dahil edin.
2. Döviz bazlı gelir payını büyütün
Toplam gelir içinde döviz payı arttıkça, yatırımcının Türkiye risk primini tartışırken eliniz güçlenir. Pratikte %30’u aşan döviz bazlı gelir, şirketi “Türkiye’ye bağımlı bir yazılım firması”ndan “Türkiye’de maliyet avantajıyla çalışan uluslararası bir platform” kategorisine taşımaya başlar. Yurt içi sözleşmelerde döviz veya endeks bazlı fiyatlama ve döviz cinsinden ödeme hacmi de gelir kalitesini artırır.
3. “Biz bir yazılım değil, bu sektörün altyapısıyız” hikayesini kurun
İyi bir equity story, yatırımcıya kaç lisans sattığınızı değil, sektörün ne kadarının sizin üzerinizden aktığını anlatır:
- Hacmi gösterin: Platformdan geçen yıllık ödeme hacmi (TPV) ve tedarik hacmi (GMV), sektör toplamı içindeki payınızla birlikte.
- Gelir katmanlarını ayrı raporlayın: Abonelik, finansal hizmet, işlem ve veri gelirini ayrı ayrı; her biri için net gelir, brüt marj ve benimseme oranıyla.
- Türkiye’yi zor pazar testi olarak konumlayın: Yüksek enflasyon, karmaşık mevzuat ve fiyata duyarlı müşteri tabanında büyüyen modelin diğer gelişen pazarlarda da çalışacağını gösterin.
- İkinci ülkede kanıt sunun: Tek bir yurt dışı referans müşteri, en iyi hazırlanmış pazar analizinden daha ikna edicidir.
- Yapısal temizliği erken yapın: Fikri mülkiyetin şirkete ait olduğunu belgeleyin, KVKK/GDPR uyumunu ve finansal ortaklık sözleşmelerini tamamlayın, gerekirse yurt dışı holding yapısını turdan önce değerlendirin.
- Değerleme beklentisini gerçekçi kurun: Beklenti farkını kapatmada earn-out, ertelenmiş ödeme ve yeniden yatırım (rollover) yapıları en sık kullanılan araçlardır.
Bir sonraki adım
Yatırımcı görüşmelerine başlamadan önce şirketinizin ne kadar hazır olduğunu Şirketin Yatırım Skoru ile ölçebilir, sürecin adımlarını şirket satış süreci rehberimizde inceleyebilirsiniz. Süreci baştan sona yönetmek için şirket satış danışmanlığı hizmetimizden destek alabilirsiniz.
Sonuç: Yazılım şirketinden sektör altyapısına
Dikey yazılımın değeri artık yalnızca kaç lisans sattığıyla ölçülmüyor. Yatırımcılar, sektörün para, mal ve veri akışının ne kadarının platformdan geçtiğine bakıyor. Sadece abonelik satan şirketler 4–8x bandında kalırken, gömülü finans, pazaryeri ve özgün veriyle bu akışı yöneten platformlar 10x ve üzerini konuşabiliyor. Türk dikey yazılım şirketlerinin sanayi ve ticaret birikimi, dijitalleşmiş ticari verisi ve maliyet avantajı bu dönüşüm için güçlü bir başlangıç noktası. Bu birikimi döviz bazlı, raporlanabilir ve çok katmanlı bir gelir modeline çeviren şirketler, yabancı yatırımcının masasına bir yazılım satıcısı olarak değil, bir sektörün altyapısı olarak oturacak.
Şirketinizin gelir modeli değerleme bandında sizi nereye taşıyor?
Anatrica Partners olarak dikey yazılım şirketlerine değerleme, yatırıma ve satışa hazırlık, sermaye artırımı ve sınır ötesi M&A süreçlerinde destek veriyoruz.
Yayın: 6 Ekim 2026 – Son güncelleme: 6 Ekim 2026
Bu yazı genel bilgilendirme amaçlıdır; yatırım, hukuk veya vergi danışmanlığı yerine geçmez.
Kaynaklar
- Dealsuite, European M&A Monitor, Edition 8 (Eylül 2026) – dealsuite.com
- HiringThing, 2026 Vertical SaaS Trends: So Far
- Apideck, Embedded Finance for Vertical SaaS
- Rainforest, Embedded Payment Processing: A Guide for Vertical SaaS
- ClearlyPayments, How Much Revenue Can a Software Company Generate from Embedded Payments
- Multiples.vc, B2B Marketplaces Sector Overview
- FE International, Marketplace App Valuation 2026
- Ad Astra Equity, SaaS Company Valuation & EBITDA Multiples (2026)
- Windsor Drake, 2026 SaaS Valuation Multiples by ARR Band
- Livmo, SaaS Valuation Multiples 2026
- ScaleWithCFO, SaaS Valuation Multiples 2026
- 733Park, SaaS Valuation Multiples 2026 by ARR Band
- SaaS Intelligence, Vertical SaaS Is Buying the Market It Used to Sell Into